보통 주담대 심사 시 한도계산에 LTV비율, 풀어쓰면 Loan To Value 비율이라는걸 따지는데 쉽게 설명하면 너가 사려는 그 집 가치의 어디까지 돈을 빌려줄 것 인가? 라는거임.
보통 부동산 폭락의 대명사인 일본의 버블경제시기와 미국의 서브프라임 이전 부동산 대폭등이 이 LTV를 굉장히 관대하게 잡아주면서 소위 말해 '내 돈 없이 집 구매'가 가능했기 때문인데
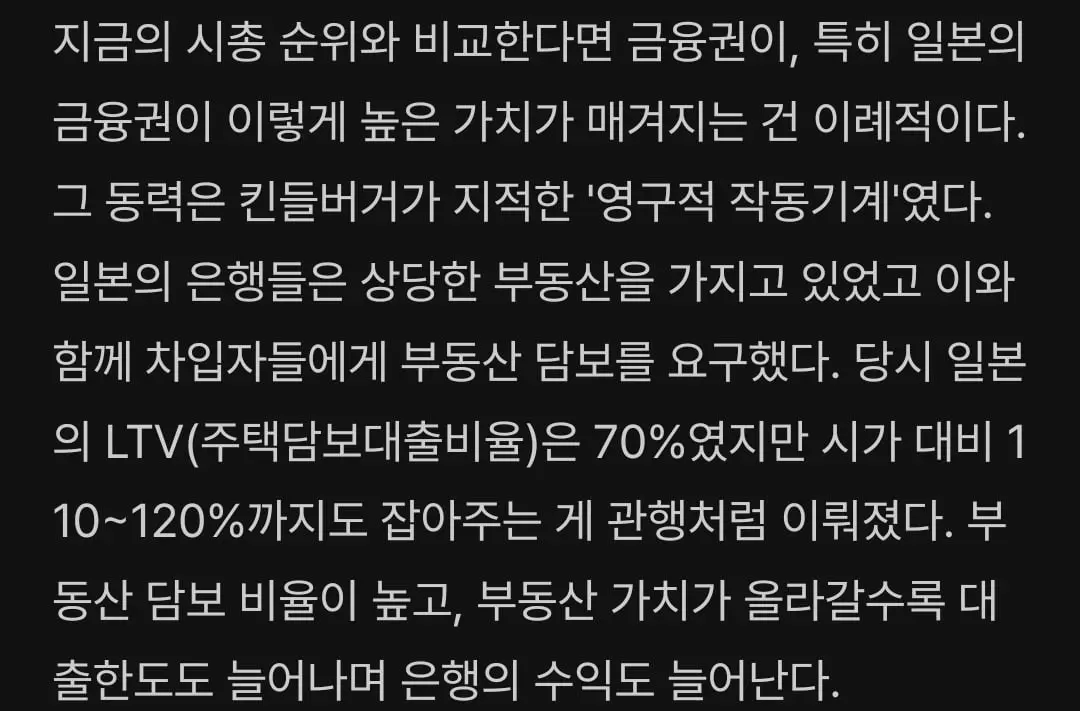
일본은 70프로 제한이 있었지만 관행적으로 담보 가치를 초과해서까지 돈을 빌려줬고
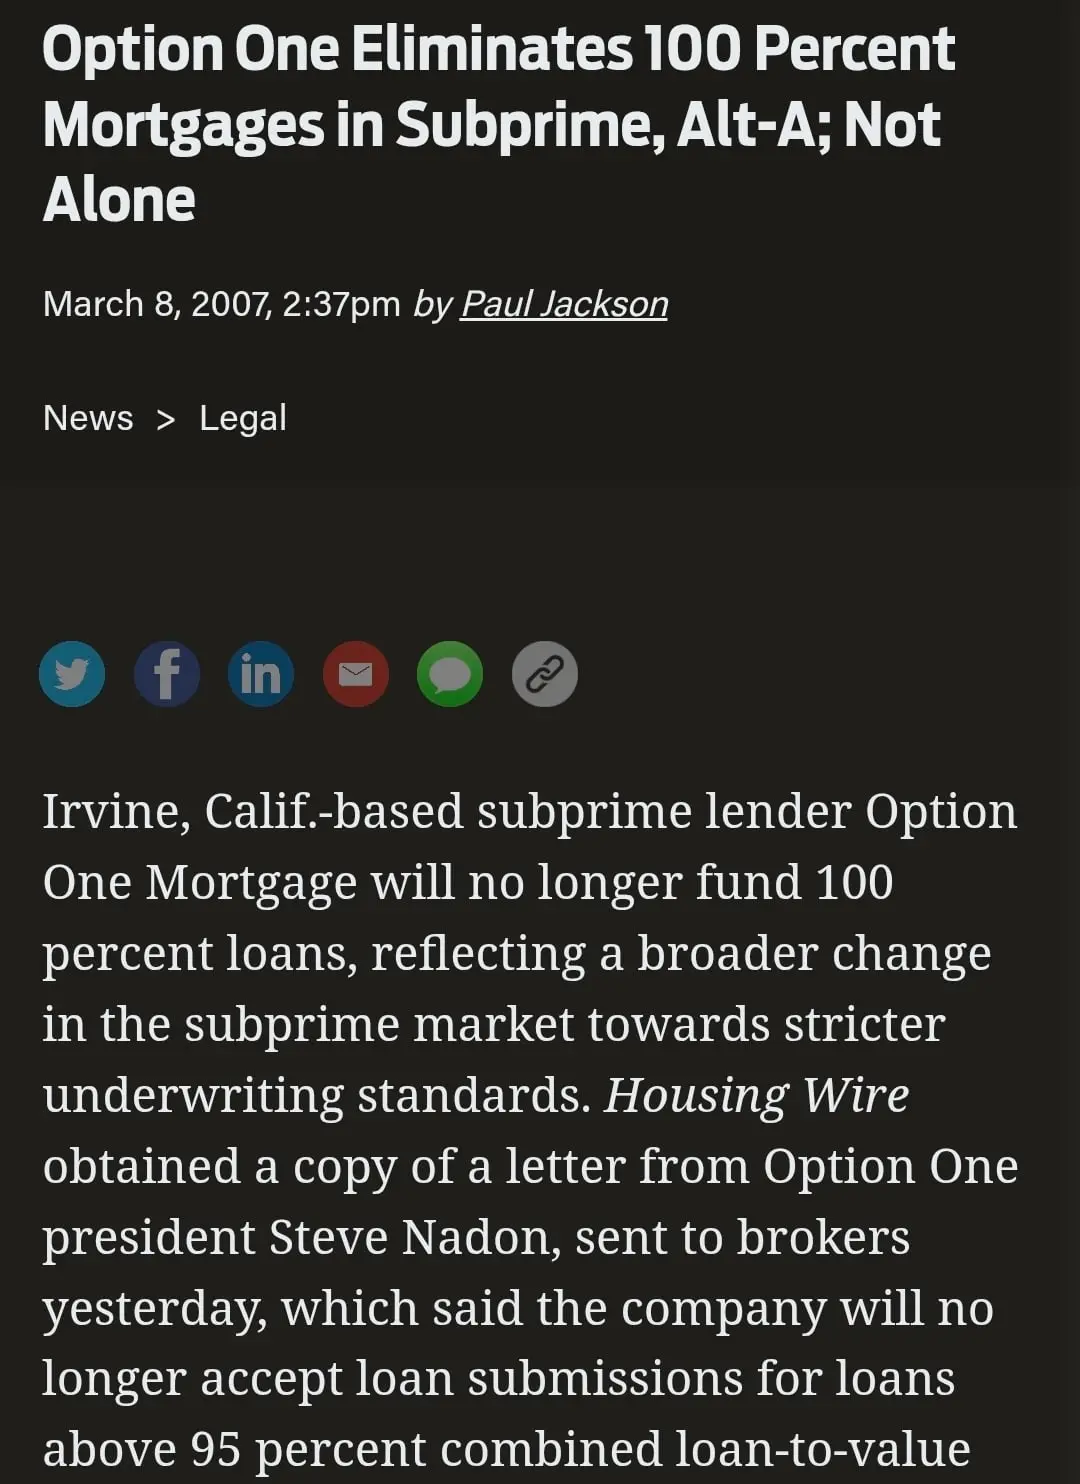
그게 터져서 자기 경쟁자가 혼자 대가리 깨지는 꼬라지를 다 본 미국도 100프로, 즉 담보가 1억이면 1억까지 대출이 가능했음.
한국은 이게 가능할까?
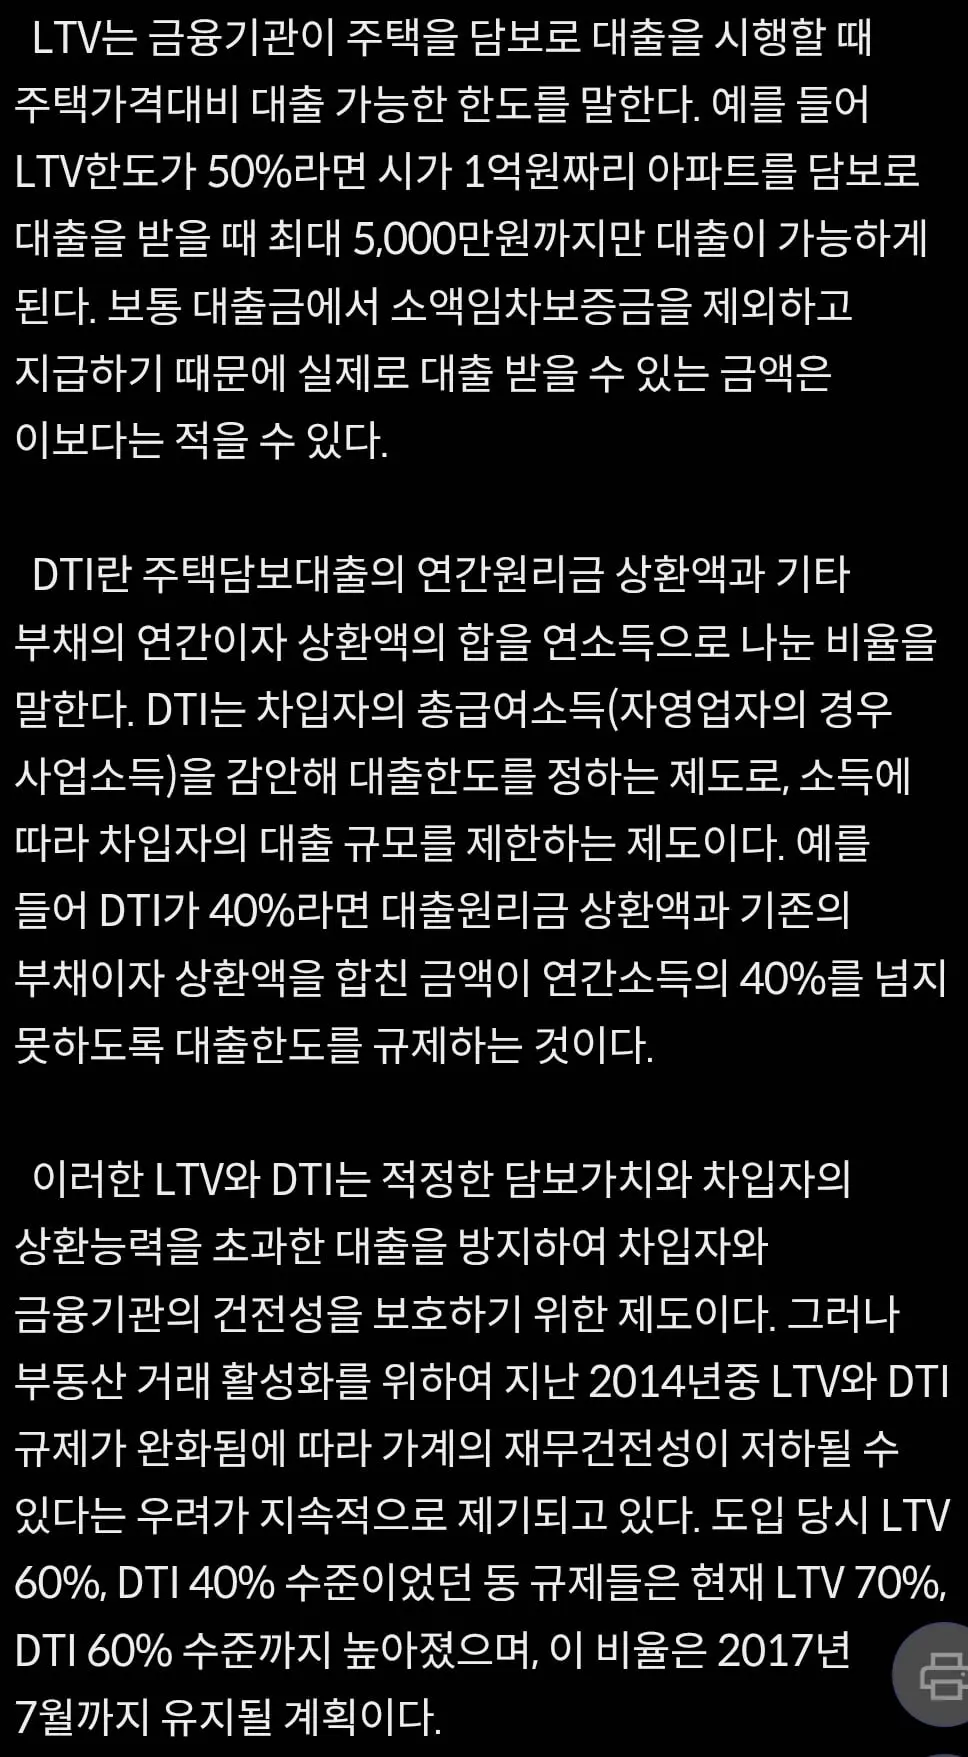
한국은 02/06년도에 각각 LTV와 DTI제를 도입
담보대비 대출가능 금액과 채무자가 월 상환액을 감당할 수 있는지 따져 대출을 할 수 있도록 규제했음.
하지만 서브프라임발 부동산 침체 + 2기신도시 대량공급이 겹치면서 부동산 시장이 수년째 허우적거리며 건설 업계가 살아날기미가 보이지 않자 한시적으로 3년간 LTV와 DTI를 기존 60/40에서 각각 70/60으로 인상함
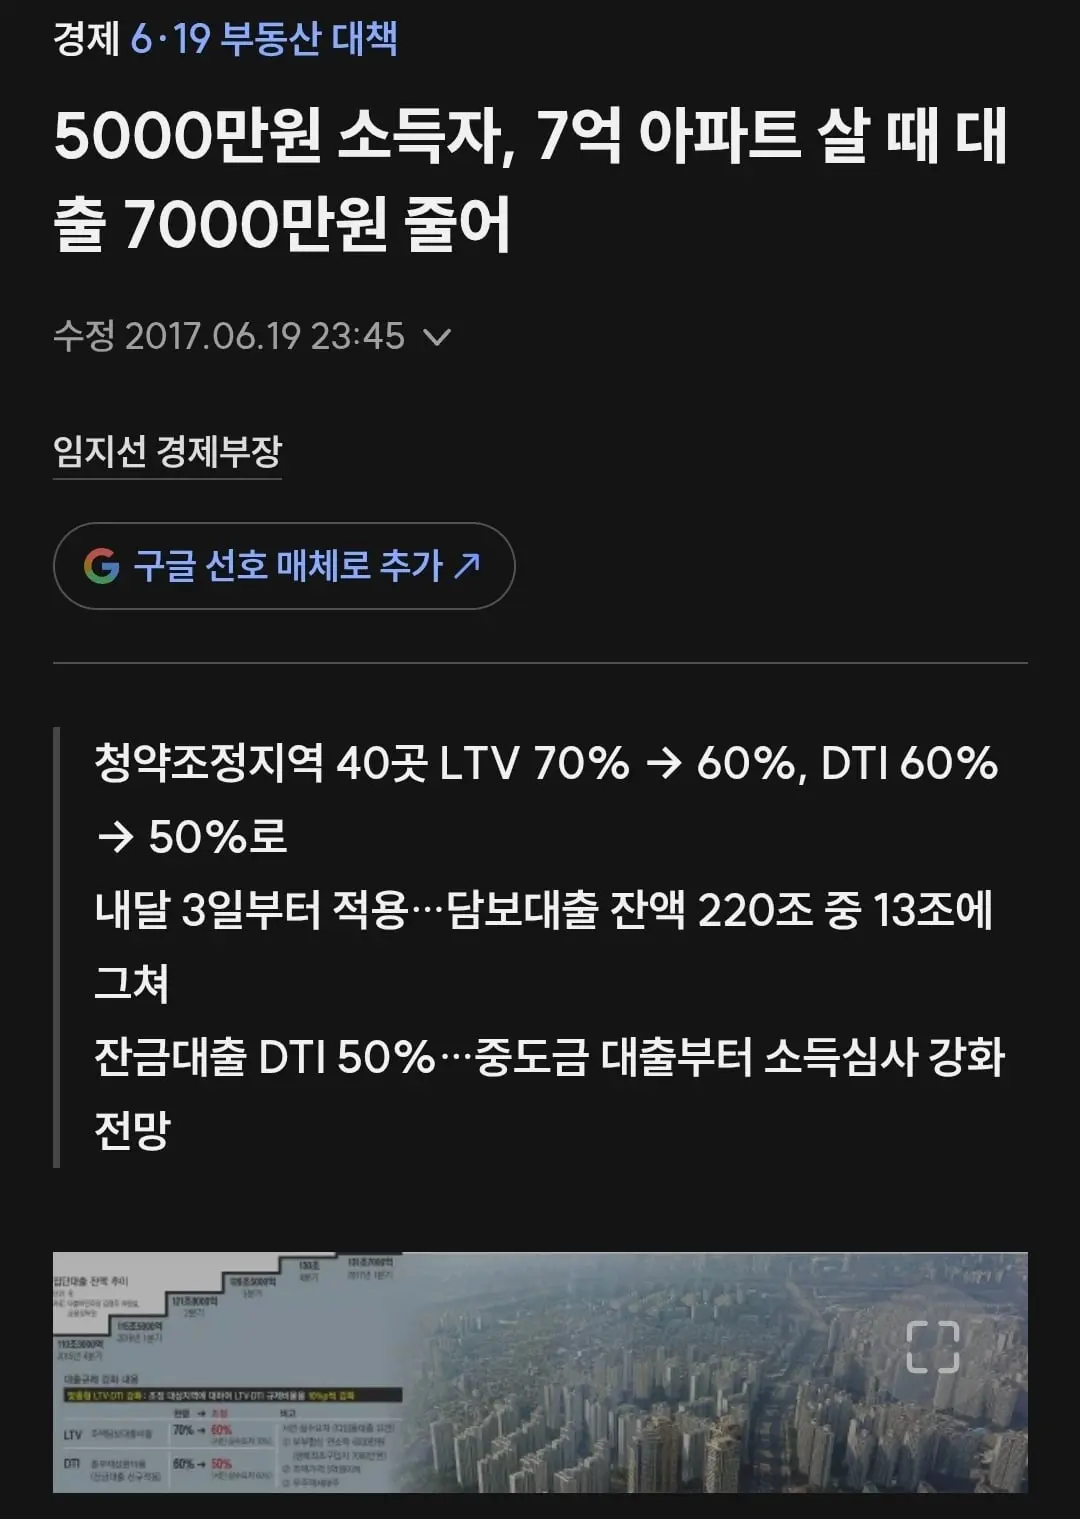
이후 슬슬 부동산 경기가 다시 살아나는데, 수도권중심으로 상승세가 조금 가팔라지기 시작하자 부동산 대책으로 조정지역에 한해 이전 수준으로 다시 규제를 원상복원함.
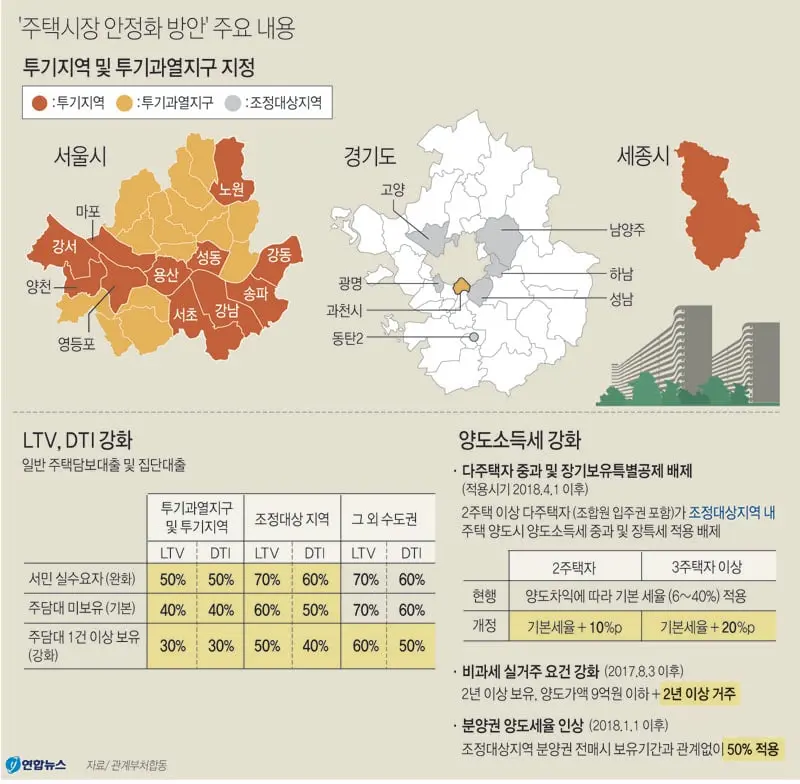
거기에 더해 투기과열지구는 LTV DTI 모두 40까지 때려맞고 대출금액이 팍 줄어버림. 즉 영끌을 하고싶어도 슬슬 힘들어지기 시작함
그래도 이때까지 서울 강남등 그사세를 제외하곤 DTI가 60이라 부족분에 신용을 끌어서 구매가 가능했음. (사실 LTV가 40이여도 양도세만 올라간거지 보유세로 줘팬건 아니라 소위말하는 '갭투'는 이때도 가능하긴했음)
여전히 서울 핵심지라 불리는쪽은 상승세가 유지됐지만, 경기도권은 위치에따라 대규모 미분양이 터지기도했던게 바로 이때임.
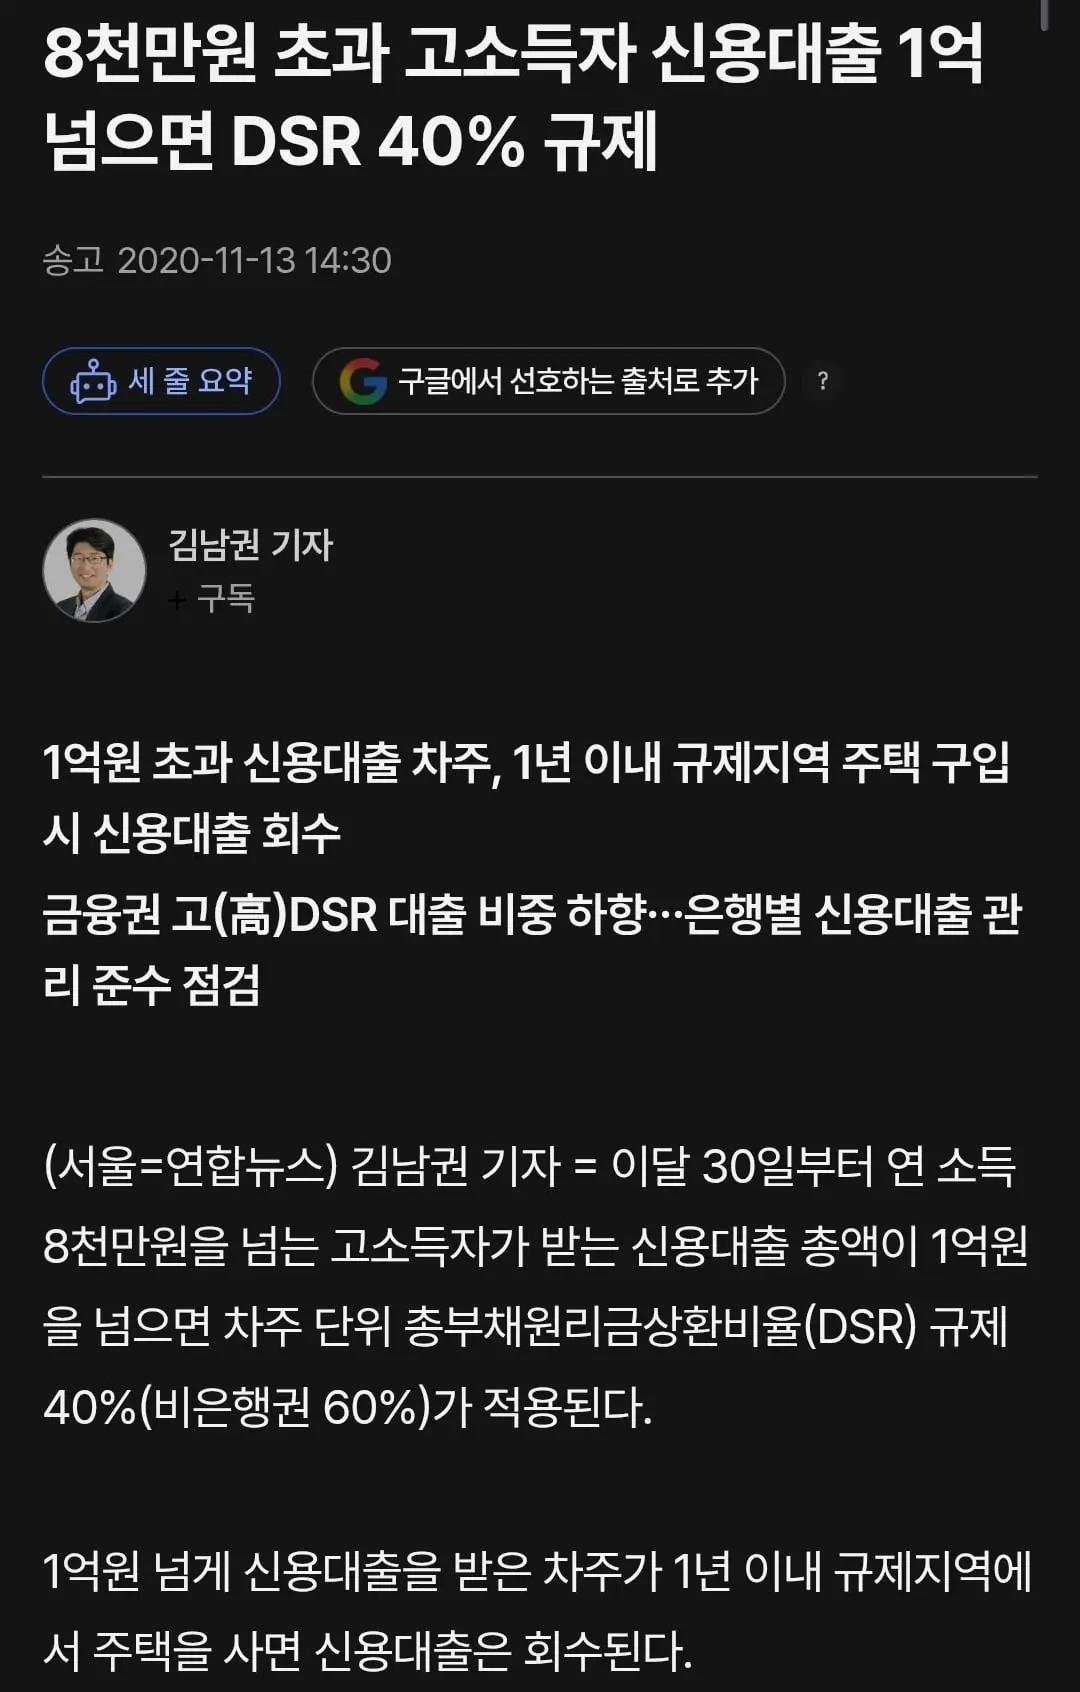
그러다 대망의 코로나와 함께 제로금리 시대가 오면서 너도나도 대출받아 집사자라는 분위기가 형성되고 수도권은 물론 지방도 폭등하면서 한국전체가 부동산 경기 과열에 접어듬. 이때 신용대출이 쉬워지면서 LTV 규제를 우회한 신용 + 주담대 영끌이 증가했는데 이번에는 부동산대책이 아닌 가계부채관리방안으로 DSR, 즉 총부채원리금상환비율이 등장하면서 신용대출이 1억이 넘어가면 DSR 40프로가 적용됨. 거기에 더해 규제지역은 1년뒤 대출 환수(????)라는 초강경조치까지 해가며 '담보없이 대출 없다' 라는 기조가 생겨나기 시작함.
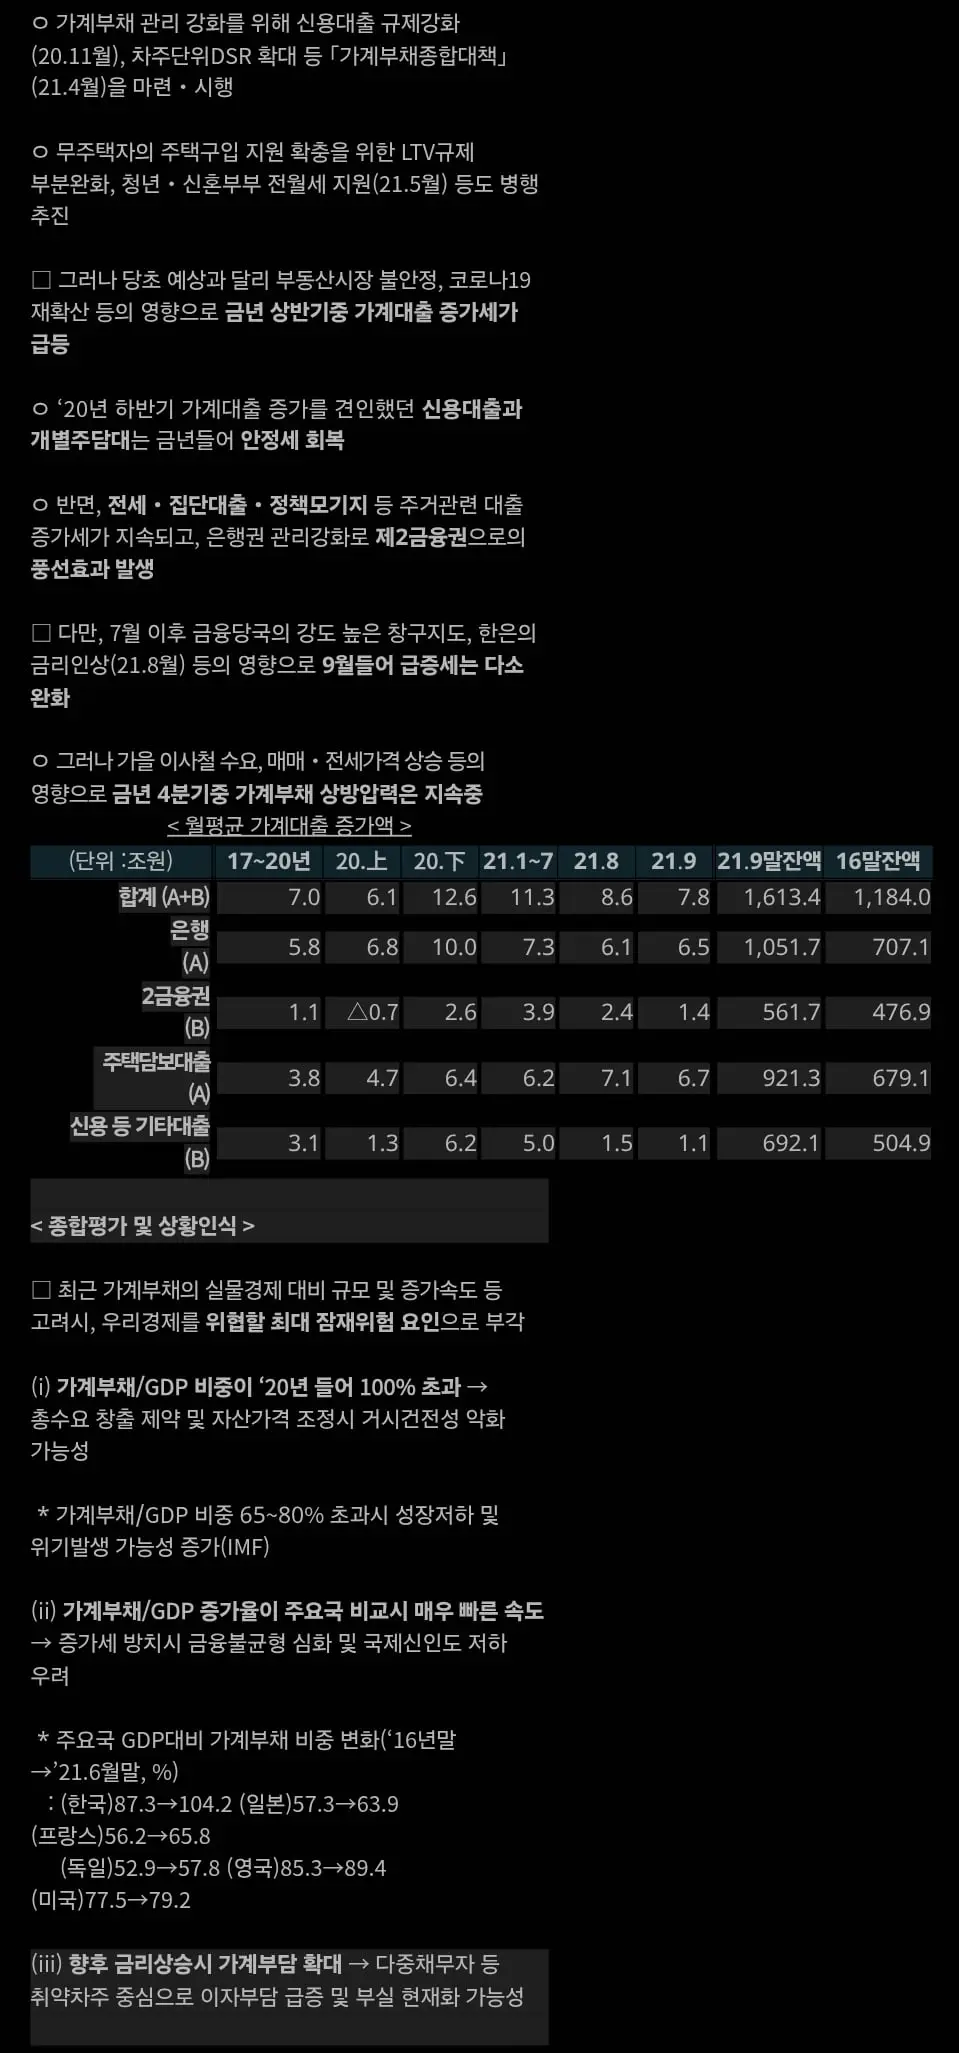
그래도 가계부채가 증가세가 완화되지 않으니까 DSR 40프로 규제를 전면확산함.
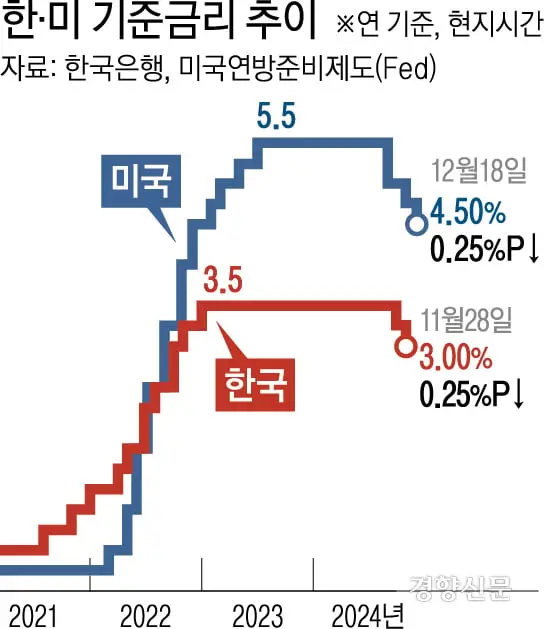
뭐 그런다고 부동산 상승세가 꺾이진 않았지만 그 이후에 금리상승기가 겹치면서 다들 기억하는 가장 최근 부동산 침체기인 22년 부동산시장 침체가 옴.
이후 다시 정부에서 부동산 활성화를 위해 디딤돌이나 30/40년 대출로 DSR 규제를 우회하는 상품들을 뿌리기 시작했지만 여전히 부채관리를 위한 DSR 규제는 풀리지 않았고
24년도, 금리 인상하면 상환여력 빡빡한 사람들은 어쩌냐는 질문에 그럼 그것까지 고려하면 되겠네^^ 라는 스트레스 DSR 제도가 도입됨. 이제는 대출 실행기준 이율이 아닌, 기거에 가산금리가 붙어도 상환 가능한지를 따지기 시작한거임.
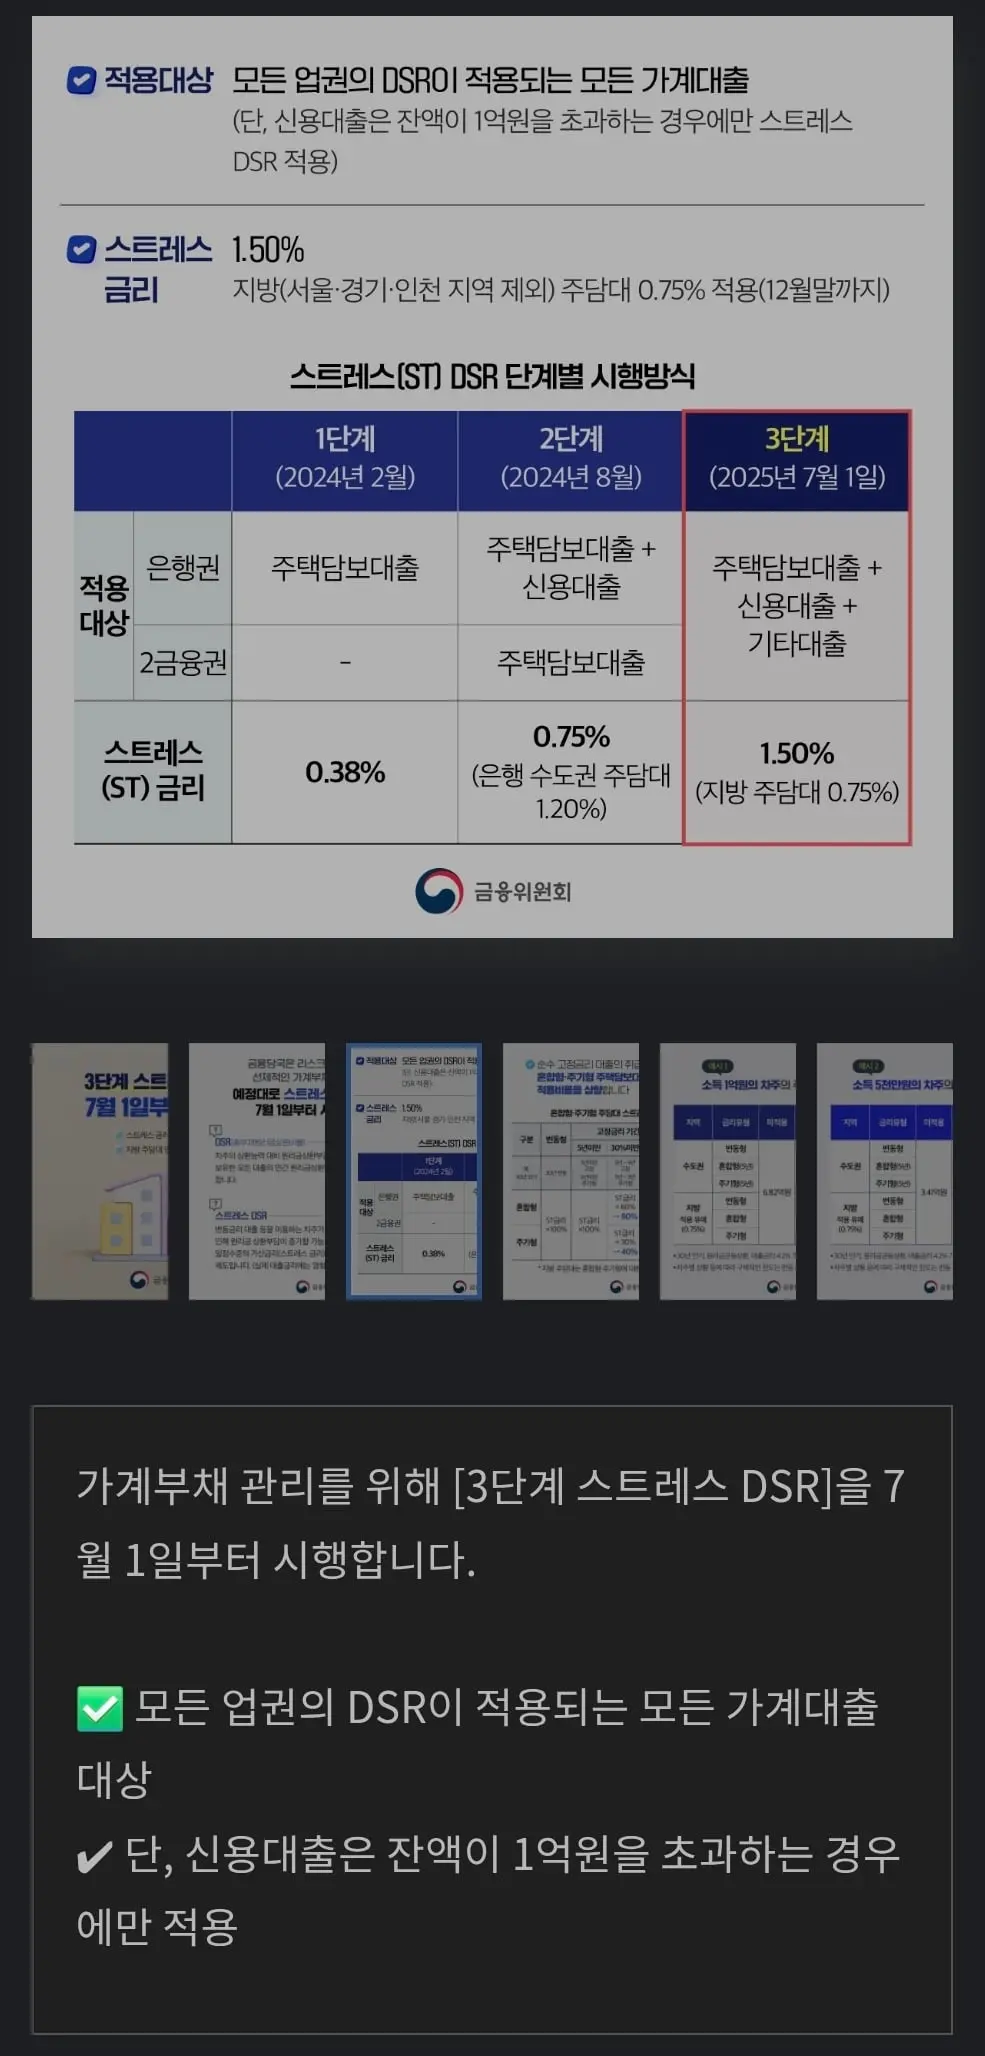
처음에는 은행권만 대상이였다면, 3단계에 들어서는 2금융포함 거의 모든 채무에 가산금리 1.5프로를 먹이고 상환능력을 계산함.
거기에 추가 부동산 대책으로 갭투자도 막히면서 남의 돈(전세금)끼고 과도한 부동산 레버리지는 사실상 불가능해짐.
즉, 이제 무주택 생애최초 자격을 가지고 은행에 가서 심사를 받아도 집값 기준 40~60프로가 여신최대한도고, 네가 그중 40프로도 연상환이 어렵다면 거기서 더 깎임
결론은, 우리가 흔히 아는 경제대국의 부동산 폭락의 배경인 과도한 부실대출에 의한 폭락은 이루어지기가 힘든 구조임.
가장 큰게 IMF랑 신카대란으로 나라가 두번 망해봐서.. 부채관리에는 병적인 나라라는걸 잊지 말아야함